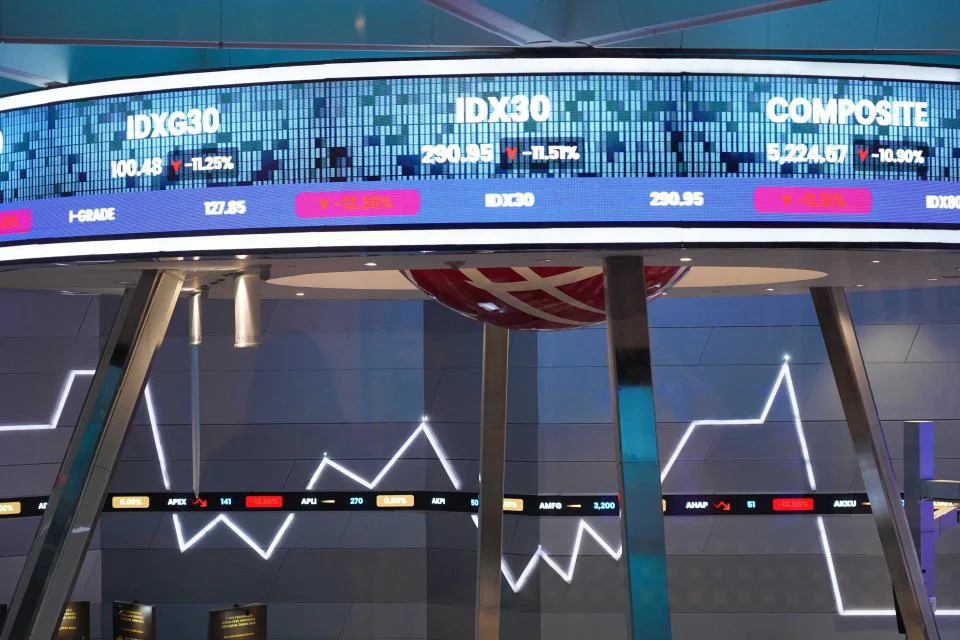
Saham PT GoTo Gojek Tokopedia Tbk (GOTO) kini berada dalam posisi yang berisiko akibat implementasi aturan baru dari Bursa Efek Indonesia (BEI). Aturan tersebut, yang akan berlaku mulai 28 September 2026, menetapkan harga minimum saham sebesar Rp 1, mengubah batas bawah perdagangan yang sebelumnya berada di level Rp 50 per saham. Keputusan ini langsung berdampak pada saham GOTO, yang telah bertahan di level Rp 50 sejak Mei 2026.
Pada perdagangan yang berlangsung pada Rabu (23/9), antrean jual saham GOTO terlihat mengular dengan total mencapai 392,50 juta lot. Meskipun banyak investor yang ingin menjual saham GOTO, Morgan Stanley & Co International PLC, investor asing, justru mengambil langkah berbeda dengan membeli 400 juta saham GOTO melalui pasar negosiasi pada 18 September 2026 dengan harga Rp 27 per saham. Pembelian ini meningkatkan kepemilikan Morgan Stanley di GOTO menjadi 80,93 miliar saham, setara dengan 7,02%.
Proyeksi dan Risiko bagi Saham GOTO
Namun, ada sejumlah risiko yang masih membayangi saham GOTO. Muhammad Thoriq Fadilla, seorang analis riset dari Bumiputera Sekuritas, memperkirakan bahwa saham GOTO masih akan menghadapi tekanan dan volatilitas tinggi dalam jangka pendek setelah batas harga Rp 50 dibuka. Ia mencatat bahwa sebelumnya terdapat antrean jual dalam jumlah besar untuk saham ini. "Namun, perubahan aturan menjadi Rp 1 tidak otomatis membuat GOTO menjadi saham gorengan," jelas Thoriq.
Thoriq menambahkan bahwa GOTO masih memiliki kapitalisasi pasar yang besar, likuiditas tinggi, dan basis investor institusi yang kuat. Fundamental perusahaan juga menunjukkan perbaikan, terlihat dari pendapatan bersih semester I 2026 yang meningkat 28% dibandingkan tahun lalu menjadi Rp 10,99 triliun. EBITDA yang disesuaikan juga mengalami lonjakan 134% menjadi Rp 1,92 triliun.
Imbas Kebijakan Pemerintah dan Pergerakan Harga
Di sisi lain, GOTO masih merasakan dampak negatif dari kebijakan pemerintah yang membatasi komisi GoRide menjadi 8% dari sebelumnya sekitar 20% sejak 1 Juli 2026. Situasi ini mendorong GOTO untuk menurunkan target EBITDA bisnis On-Demand Services 2026 menjadi Rp 1,4–1,5 triliun, dari target sebelumnya yang mencapai Rp 1,7–1,8 triliun.
Fluktuasi harga saham GOTO diperkirakan akan sangat cepat setelah aturan baru diterapkan, yang dapat memengaruhi sejumlah investor besar. Investor besar seperti Telkomsel dan Morgan Stanley cenderung menyimpan saham untuk jangka waktu yang lebih lama. "Jadi, dalam jangka pendek pasar masih mencari keseimbangan harga baru, sementara investor jangka menengah perlu melihat apakah pertumbuhan fintech mampu mengimbangi tekanan margin dari bisnis transportasi," ungkap Thoriq.
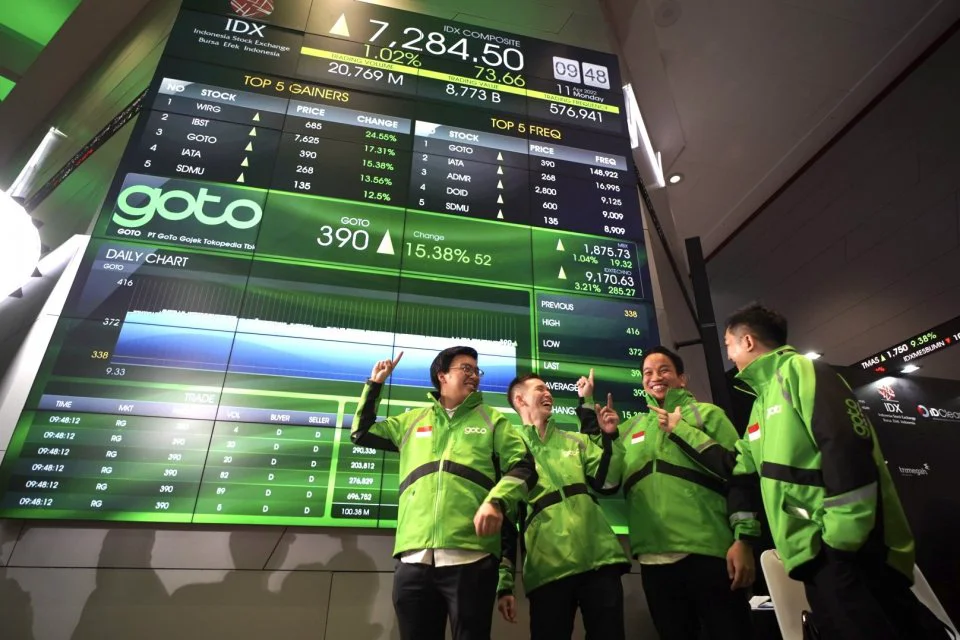
Investor yang membeli GOTO saat IPO di harga Rp 338 per saham kini menghadapi tantangan berat. Dengan saham GOTO yang bertahan di level Rp 50, harga saham tersebut telah anjlok sekitar 85%, dan untuk kembali ke level IPO, diperlukan kenaikan hingga 576%. Thoriq menekankan bahwa investor tidak dapat hanya mengandalkan harapan untuk harga GOTO kembali ke Rp 338, karena kondisi bisnis GOTO saat ini sudah berbeda dibandingkan tahun 2022.
Meski demikian, Thoriq tetap optimis bahwa peluang rebound untuk GOTO masih terbuka, tergantung pada konsistensi perusahaan dalam menjaga profitabilitas. Ia menyarankan bagi investor yang masih terjebak untuk membuat keputusan investasi berdasarkan prospek bisnis dan toleransi risiko, bukan hanya pada harga beli. "Saya juga melihat average down sebaiknya tidak dilakukan secara agresif sebelum harga baru setelah 28 September mulai terbentuk lebih stabil," ujar Thoriq.
Dari segi fundamental, GOTO menunjukkan tanda-tanda perbaikan setelah mencatatkan laba selama dua kuartal berturut-turut dan mengalami pertumbuhan yang kuat di sektor fintech. Perusahaan juga berencana melakukan buyback hingga Rp 3,5 triliun. Namun, penurunan harga GOTO di bawah Rp 50 dapat menekan nilai investasi Telkomsel, yang masih memegang sekitar 23,72 miliar saham GOTO dengan harga perolehan sekitar Rp 270 per saham.
Ketika harga GOTO mencapai Rp 50, nilai kepemilikan Telkomsel diperkirakan mencapai sekitar Rp 1,19 triliun, sementara nilai perolehannya sekitar Rp 6,40 triliun, sehingga terdapat selisih sekitar Rp 5,22 triliun. Meskipun demikian, Telkomsel tidak langsung mencatat seluruh selisih tersebut sebagai kerugian dalam laporan laba rugi. Pada semester pertama 2026, Telkom mencatat unrealized loss dari investasi GOTO sekitar Rp 332 miliar karena mencatat investasi berdasarkan perubahan nilai wajar antarperiode.
Thoriq menjelaskan, "Secara sederhana, setiap penurunan Rp 1 pada saham GOTO dapat mengurangi nilai kepemilikan Telkomsel sekitar Rp 23,7 miliar, tetapi Telkomsel masih memandang investasi GOTO sebagai kemitraan strategis jangka panjang." Untuk investor institusi lainnya, dampaknya akan bervariasi tergantung pada harga masuk dan tujuan investasi masing-masing. Investor yang masuk pada harga awal mungkin akan merasa tertekan jika harga GOTO terus menurun, sementara beberapa institusi justru membeli pada tingkat harga yang lebih rendah.
Contohnya, Morgan Stanley membeli puluhan miliar saham GOTO melalui pasar negosiasi di kisaran Rp 25 pada awal September 2026 dan kemudian mengakumulasi lagi 400 juta saham GOTO pada harga Rp 27 per saham pada 18 September 2026. Dengan demikian, jika harga GOTO nantinya berada di kisaran Rp 30–Rp 40, posisi investor tersebut tentu lebih baik dibandingkan investor lama yang membeli di harga yang lebih tinggi.