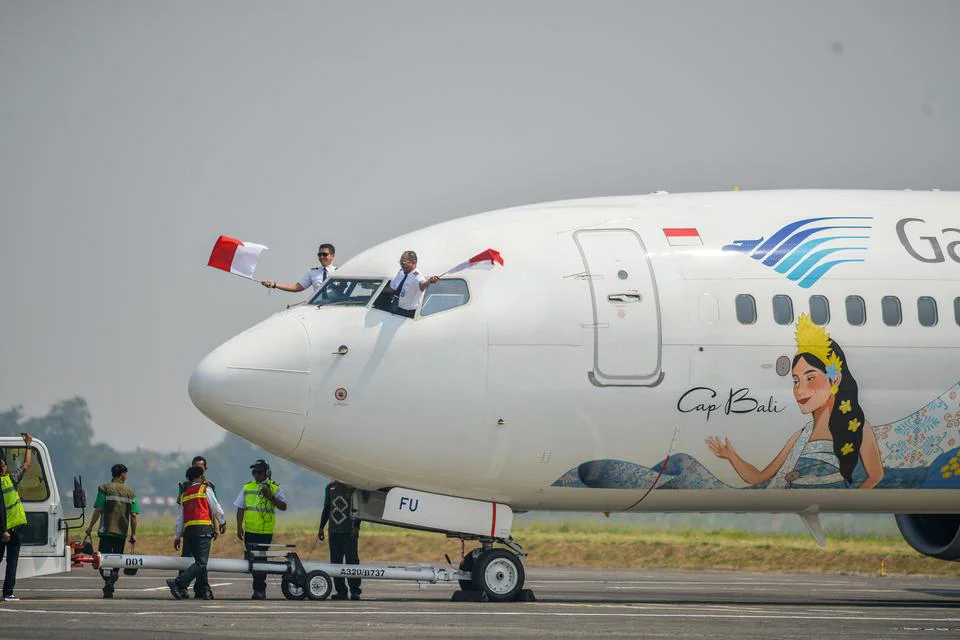
PT Garuda Indonesia Tbk (GIAA) telah menunjuk direktur utama yang baru setelah mengadakan Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) pada tanggal 8 Oktober 2026. Dalam beberapa tahun terakhir, posisi direktur utama Garuda mengalami beberapa kali pergantian. Irfan Setiaputra yang menjabat sejak Januari 2020, digantikan oleh Wamildan Tsani Panjaitan pada November 2024. Namun, Wamildan hanya bertahan kurang dari satu tahun sebelum posisinya diambil alih oleh Letjen TNI (Purn) Glenny H. Kairupan pada Oktober 2025. Kini, Garuda kembali melakukan perubahan dengan mengangkat Thomas Sugiarto Oentoro sebagai direktur utama yang baru, menggantikan Glenny yang kini menjabat sebagai komisaris utama GIAA.
Manajemen GIAA mengungkapkan bahwa pergantian ini bertujuan untuk mempercepat proses restrukturisasi dan transformasi perusahaan. Diperlukan seorang pemimpin yang independen, memiliki integritas, serta kapabilitas internasional untuk meningkatkan profitabilitas dan menarik kepercayaan dari investor global. “Serta keberhasilan program restrukturisasi dan transformasi sesuai best practice industri penerbangan internasional,” demikian pernyataan manajemen dalam keterbukaan informasi kepada Bursa Efek Indonesia, yang dilaporkan pada Senin (12/10).
Peningkatan Pendapatan dan Armada
Di sisi lain, BRI Danareksa Sekuritas mencatat adanya perbaikan dalam pendapatan Garuda Indonesia pada kuartal II 2026, yang tumbuh sebesar 36% dibandingkan kuartal sebelumnya dan 25% secara tahunan. Pertumbuhan ini didorong oleh peningkatan jumlah penumpang reguler yang naik 15% secara tahunan serta lonjakan pendapatan dari penerbangan haji yang meningkat hingga 52%. Garuda juga berhasil meningkatkan armada operasionalnya menjadi 102 pesawat pada kuartal IV 2025, dari 90 pesawat sebelumnya, dengan tingkat keterisian penumpang yang stabil di kisaran 78–79%.
Meskipun demikian, perusahaan masih menghadapi tantangan terkait biaya yang mempengaruhi profitabilitas GIAA. Beban operasional penerbangan nonbahan bakar pada semester I 2026 tercatat turun sekitar 3% secara tahunan menjadi US$283 juta, tetapi penurunan ini belum cukup untuk mengimbangi lonjakan beban bahan bakar yang meningkat 44% menjadi US$678 juta.
Dukungan Rekapitalisasi dan Tantangan di Depan
Dari segi permodalan, Garuda mendapatkan dukungan rekapitalisasi dari Danantara sebesar Rp 23,7 triliun pada Desember 2025 untuk mendanai perawatan dan reaktivasi armada serta menjaga likuiditas operasional. Perusahaan juga melaksanakan PMHMETD III dengan menerbitkan hingga 124,4 juta saham baru Seri E, di mana Danantara menyetorkan 82,1 juta saham PT Garuda Maintenance Facility Aero Asia Tbk (GMFI) senilai Rp 5,66 triliun sebagai setoran nonkas. Transaksi ini berpotensi meningkatkan kepemilikan GIAA di GMFI menjadi sekitar 93,2%.
BRI Danareksa Sekuritas juga menyoroti bahwa harga bahan bakar menjadi faktor kunci yang mempengaruhi kinerja keuangan Garuda Indonesia. Setiap kenaikan rata-rata harga avtur sebesar US$10 per barel pada semester II 2026 diperkirakan akan berdampak sekitar 10% terhadap estimasi laba sebelum pajak perusahaan sepanjang tahun 2026. Meskipun GIAA dapat mengompensasi sebagian kenaikan biaya melalui fuel surcharge untuk penerbangan domestik, tarif batas atas yang tidak berubah membatasi kemampuan Garuda untuk menyesuaikan harga tiket guna mengimbangi kenaikan biaya bahan bakar.
BRI Danareksa Sekuritas memperkirakan nilai setoran nonkas atau inbreng saham GMFI dalam pelaksanaan PMHMETD III setara dengan sekitar Rp 69 per saham GMFI. Nilai ini menjadi acuan bagi pemegang saham minoritas untuk menilai kewajaran transaksi dan potensi dilusi kepemilikan akibat penerbitan saham baru. “Kontribusi laba GMFI yang lebih besar baru signifikan mulai FY27F, sehingga belum menopang valuasi jangka pendek,” ungkap BRI Danareksa.
Secara keseluruhan, pemulihan pendapatan Garuda Indonesia terlihat melalui penambahan armada dan tingkat keterisian penumpang yang terjaga. Namun, tantangan ke depan adalah mengubah pertumbuhan pendapatan tersebut menjadi profitabilitas. Disiplin dalam pengelolaan biaya operasional di luar bahan bakar juga mulai diterapkan, meskipun hal ini belum cukup untuk mengimbangi lonjakan beban avtur di tengah harga minyak Brent yang berada di kisaran US$100 per barel.
Di sisi lain, konsolidasi GMFI dipandang positif secara struktural. Namun, investor perlu memperhatikan pelaksanaan PMHMETD III dan potensi dilusi bagi pemegang saham yang tidak menebus haknya. “Risiko utama adalah harga avtur, regulasi tarif batas atas, dan pelaksanaan transformasi,” tulis BRI Danareksa.