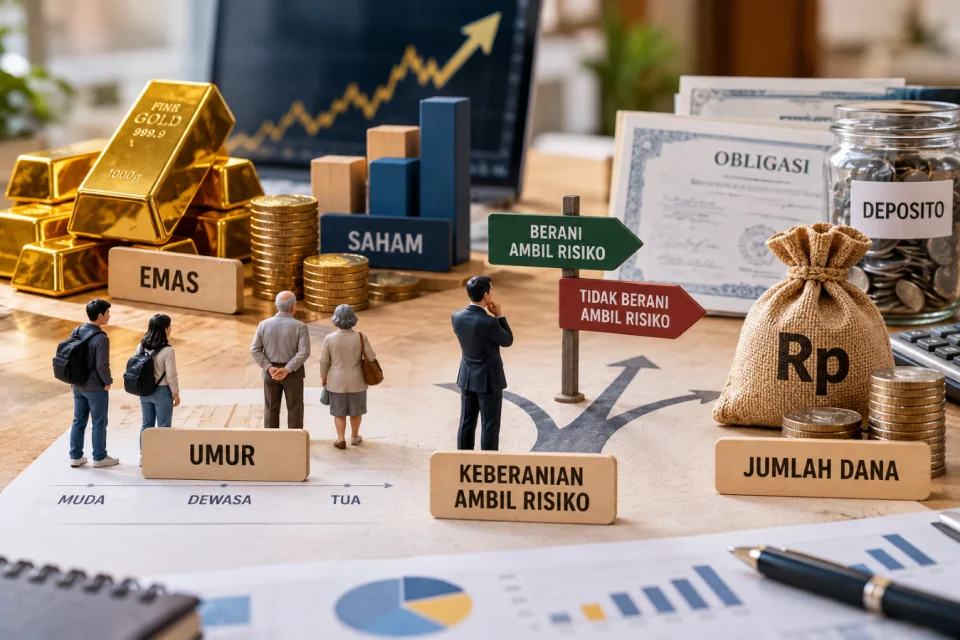
Perencana Keuangan Safir Senduk menjelaskan bahwa dalam menentukan jenis investasi jangka panjang, ada beberapa aspek yang harus diperhatikan, seperti saham, emas, dan obligasi. Proporsi masing-masing jenis investasi akan bervariasi tergantung pada beberapa variabel, termasuk usia, keberanian mengambil risiko, dan jumlah dana yang tersedia.
Rekomendasi untuk Generasi Muda
Safir menyarankan agar generasi muda lebih banyak berinvestasi di saham, dengan porsi antara 70-80%, sementara sisanya dapat dialokasikan untuk produk deposito. “Karena kalaupun nanti merugi, portofolionya masih bisa diperbaiki supaya hasilnya lebih bagus,” ungkapnya.
Dia juga menekankan bahwa emas sebaiknya tidak menjadi pilihan utama bagi generasi muda. “Kalau masih muda dan jangka panjang investasi biasanya saham lebih besar dan porsi emasnya sedikit, mirip-mirip seperti obligasi,” tambahnya.
Porsi Investasi untuk Usia Tua
Bagi mereka yang sudah berusia lanjut, komposisi investasi yang disarankan berbeda. Safir merekomendasikan agar mereka lebih memilih obligasi dan mengurangi porsi saham. Hal ini dikarenakan orang yang lebih tua cenderung membutuhkan uang dalam jangka pendek, sehingga tidak disarankan untuk menempatkan dana mereka di saham. Komposisi investasi yang aman untuk kelompok usia tua bisa mencapai 20% saham dan 80% obligasi.
Safir juga menekankan bahwa bagi individu yang berani mengambil risiko, mereka dapat memfokuskan investasi jangka panjang pada saham. “Tapi kalau dia tidak berani mengambil risiko, jangan banyak di saham, tapi banyak di obligasi,” jelasnya.
Dia menambahkan bahwa bagi mereka yang memiliki dana terbatas, sebaiknya lebih berani dalam berinvestasi. Namun, semakin besar dana yang dimiliki, maka pendekatan investasi yang lebih konservatif sebaiknya diambil. “Untuk yang dananya sedikit, porsi saham bisa 70-80%, tapi yang banyak dananya bisa dibalik dengan porsi obligasi 70-80%,” tuturnya.
Alokasi Investasi Sesuai Tujuan
Melvin Mumpuni, seorang perencana keuangan dan pendiri Finansialku, juga menyatakan hal serupa mengenai porsi investasi jangka panjang. Dia menekankan bahwa alokasi investasi harus disesuaikan dengan tujuan investasi yang ingin dicapai. Selain itu, perlu juga diperhitungkan ekspektasi return, tingkat risiko, periode investasi, likuiditas, pajak, legalitas, serta pertimbangan lainnya seperti investasi syariah dan hijau.
Untuk investasi jangka pendek, yaitu kurang dari satu tahun, produk yang direkomendasikan adalah yang memiliki sifat likuid seperti deposito dan reksa dana pasar uang. Sementara untuk investasi jangka menengah, antara satu hingga lima tahun, porsi investasi dapat didominasi oleh 40% cash flow, yang berasal dari dividen saham, reksa dana bagi hasil, obligasi korporasi, dan obligasi pemerintah.
Dia juga menyarankan agar 30% dari investasi dialokasikan untuk likuiditas, seperti deposito, reksadana pasar uang, dan emas, serta 30% untuk capital gain, yang mencakup saham, reksadana, dan lainnya. Untuk investasi jangka panjang, lebih dari lima tahun, Melvin merekomendasikan agar masyarakat memilih investasi dengan fokus pada capital gain, seperti saham, reksadana, dan dana pensiun lembaga keuangan (DPLK) dengan porsi mayoritas sekitar 40%. “Ini dipilih umumnya untuk mengejar pertumbuhan modalnya,” katanya.
Sisa investasi dapat dialokasikan 30% untuk likuiditas, seperti deposito, reksa dana pasar uang, dan emas, serta 30% untuk cash flow, yang mencakup dividen saham, reksa dana bagi hasil, obligasi korporasi, obligasi pemerintah, dan anuitas.