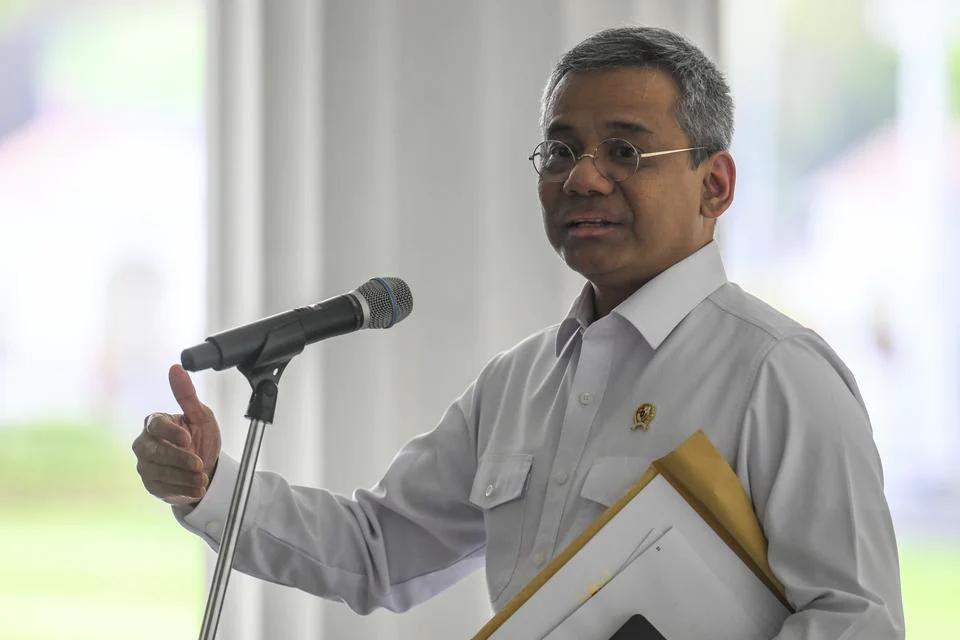
Imbal hasil atau yield surat berharga negara (SBN) dengan tenor 10 tahun telah mencapai 7,7% pada pekan ini, angka tertinggi yang tercatat dalam enam tahun terakhir. Menteri Keuangan Suahasil Nazara menegaskan bahwa pemerintah berkomitmen untuk menjaga kredibilitas Anggaran Pendapatan dan Belanja Negara (APBN).
“Pembiayaan kita kan sudah kita sampaikan di APBN, ya. Pembiayaan kita kita sampaikan di APBN dan kita jalankan sehingga kemudian bisa menciptakan APBN yang kredibel," ungkap Suahasil kepada wartawan di Jakarta pada hari Jumat, 30 Oktober. Ia menambahkan bahwa APBN yang kredibel menunjukkan komitmen pemerintah dalam memenuhi kebutuhan pembiayaan untuk belanja negara. Suahasil juga menekankan pentingnya fleksibilitas dalam belanja negara agar dapat beradaptasi dengan perubahan kondisi ekonomi, baik domestik maupun global, seperti fluktuasi harga komoditas dan kenaikan suku bunga internasional.
Fleksibilitas APBN dalam Menghadapi Tantangan Ekonomi
“Jadi APBN memang harus fleksibel dalam konteks seperti itu. Dia adalah alat untuk menyejahterakan, untuk menumbuhkan, untuk melindungi masyarakat, namun dia harus tetap dipercaya bahwa akan bisa bekerja dengan baik,” jelasnya. Menurut data dari Investing, yield SBN tenor 10 tahun sempat mencapai 7,7% pada 28 Oktober, yang merupakan level tertinggi dalam enam tahun terakhir.
Di sisi lain, ekonom dari Center of Reform on Economics (CORE), Yusuf Rendy Manilet, menyatakan bahwa dampak dari kenaikan yield obligasi ini kemungkinan akan lebih terasa pada tahun depan. Ia menjelaskan bahwa pemerintah telah mengalokasikan anggaran untuk pembayaran bunga utang sebesar Rp 650,3 triliun pada tahun 2027, meningkat dari Rp 582,2 triliun pada tahun ini. Alokasi tersebut didasarkan pada asumsi rata-rata yield SBN tahun depan sebesar 6,9%.
Dampak Kenaikan Yield terhadap Anggaran dan Sektor Riil
Target penerbitan SBN neto diperkirakan mencapai Rp 833,69 triliun, dan jumlah ini belum termasuk pembiayaan kembali utang yang jatuh tempo. “Jika rata-rata yield bertahan di kisaran 7,5-7,7%, tambahan beban bunga langsung dapat mencapai Rp 11-14 triliun. Nilainya mungkin terlihat kecil dibandingkan total APBN, tetapi tetap mengurangi ruang untuk belanja produktif dan akan terus terakumulasi selama yield bertahan tinggi,” tutur Yusuf kepada Katadata pada hari Jumat, 30 Oktober.
Walaupun dampaknya cukup signifikan, Yusuf menekankan bahwa kenaikan yield ini tidak langsung terasa dalam jangka pendek atau tahun ini. Hal ini disebabkan oleh fakta bahwa perubahan ini tidak serta merta meningkatkan bunga seluruh stok utang, melainkan hanya mempengaruhi penerbitan baru dan utang yang dibiayai ulang. “Untuk 2026, dampaknya masih relatif terbatas karena lonjakan yield baru terjadi menjelang akhir tahun,” tambahnya.
Yusuf juga mengingatkan pemerintah untuk tetap waspada terhadap dinamika utang yang ada. Ia mencatat bahwa pembayaran bunga pada tahun 2026 diperkirakan akan mendekati seperlima dari pendapatan negara, sementara keseimbangan primer masih defisit. Hal ini menunjukkan bahwa pemerintah masih perlu menambah utang, tidak hanya untuk membayar bunga, tetapi juga untuk membiayai belanja di luar bunga. Kenaikan yield yang lebih tinggi dibandingkan pertumbuhan ekonomi akan semakin membatasi kemampuan fiskal pemerintah.
“Jadi, menjaga defisit di bawah 3% saja belum cukup jika keseimbangan primer tidak membaik,” tegasnya. Yusuf juga mengingatkan adanya risiko terbentuknya lingkaran tekanan fiskal, di mana yield yang tinggi akan meningkatkan beban bunga, mempersempit ruang fiskal, dan meningkatkan kebutuhan pembiayaan, yang pada gilirannya akan menekan harga dan mendorong yield naik.
Ia menambahkan bahwa dampak ini juga akan merembet ke sektor riil, mengingat yield SBN menjadi acuan biaya pendanaan bagi korporasi dan perbankan. Akibatnya, bunga kredit menjadi sulit untuk diturunkan, sehingga investasi swasta berisiko terhambat. Menurut Yusuf, respons kebijakan pemerintah perlu diarahkan untuk mengatasi sumber tekanan ini. “Pelebaran selisih yield SBN terhadap US Treasury menunjukkan bahwa kenaikan kali ini lebih banyak dipengaruhi oleh meningkatnya premi risiko domestik,” ujarnya.
Yusuf merekomendasikan agar pemerintah lebih fleksibel dalam mengatur waktu dan volume lelang, memanfaatkan saldo anggaran lebih untuk mengurangi penerbitan saat pasar sedang tertekan, serta menghindari penguncian utang jangka panjang pada yield yang terlalu tinggi. Meskipun demikian, langkah yang paling krusial tetap adalah pemulihan kredibilitas fiskal melalui disiplin belanja, penanganan kekurangan penerimaan pajak yang realistis, dan penyelesaian masalah tata kelola pasar modal.
“Selama premi risiko domestik belum turun, intervensi pasar hanya menunda tekanan, bukan menurunkan biaya utang secara berkelanjutan,” tambahnya. Sementara itu, Kepala Riset Makroekonomi dan Pasar Keuangan Bank Permata, Faisal Rachman, menyatakan bahwa kenaikan yield SBN 10 tahun hingga 7,7% akan meningkatkan biaya pinjaman pemerintah, terutama untuk penerbitan SBN baru dan refinancing atas SBN yang jatuh tempo.
Ia menjelaskan bahwa kenaikan yield tidak langsung berdampak pada seluruh utang yang ada, karena sebagian besar SBN memiliki suku bunga tetap, sehingga kenaikan yield di pasar sekunder tidak mengubah kewajiban pembayaran bunga atas SBN yang sudah diterbitkan. Namun, pemerintah harus menerbitkan utang baru dengan tingkat bunga yang lebih tinggi, yang akan menyebabkan beban pembayaran bunga APBN secara bertahap meningkat.
Dari sudut pandang fiskal, Faisal menilai bahwa kenaikan biaya bunga akan mempersempit ruang fiskal di masa depan, karena semakin besar porsi belanja negara yang dialokasikan untuk pembayaran bunga utang. Kondisi ini dapat mengurangi fleksibilitas pemerintah dalam membiayai belanja produktif, infrastruktur, subsidi, dan program prioritas lainnya. Terlebih, saat ini terdapat peningkatan kebutuhan bagi pemerintah untuk menyeimbangkan ruang fiskal yang ada untuk mendorong pertumbuhan dan berfungsi sebagai bantalan atau shock absorber.
“Menurut saya, risiko yang lebih perlu diwaspadai adalah jika yield SBN tetap tinggi hingga 2027, terutama jika disertai dengan pelemahan rupiah dan peningkatan kebutuhan pembiayaan pemerintah. Kombinasi tersebut dapat meningkatkan persepsi risiko fiskal, mendorong kenaikan sovereign risk premium, dan semakin menekan yield SBN,” ungkapnya kepada Katadata.